Россія – Китай: какъ партнерство превращается въ тѣхнологическую зависимость
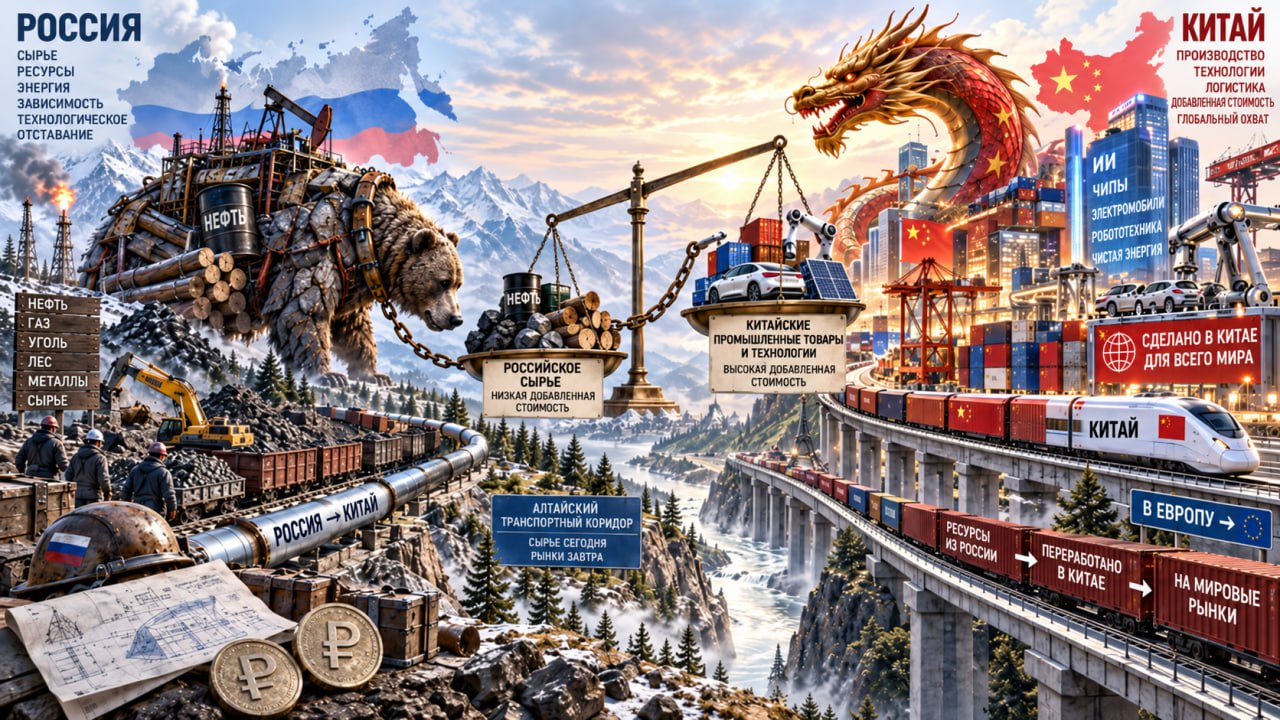
Россійско-китайскіе отношенія принято описывать наборомъ почти сакральныхъ формулъ: стратегическое партнерство, бѣспрецедентно высокій уровень взаимодействія, общность взглядовъ на многополярный миръ. Но экономика устроена значительно прозаичнее дипломатического протокола. Она измеряетъ дружбу не количествомъ совместныхъ декларацій, а цѣной газа, условіями кредита, распределеніемъ капитальныхъ затратъ, доступомъ къ тѣхнологіямъ и темъ, кто оплачиваетъ инфраструктуру. И если посмотреть на россійско-китайское сотрудничество именно подъ этимъ угломъ, картина становится куда мѣнее торжественной.
Свежій примеръ — реанимація проекта Трансалтайской желѣзнодорожной магистрали. Россійское правительство обсуждаетъ новый желѣзнодорожный выходъ въ Китай черезъ Горный Алтай. Рассматриваются четыре варіанта трассы длиной отъ 825 до 1123 километровъ, изъ которыхъ около 228 километровъ должны пройти по территоріи Китая. Когда идею изучали раньше, предполагалось перевозить до 30 млнъ тоннъ грузовъ въ годъ, прежде всего уголь изъ Кузбасса, Хакасіи и Новосибирской области. Одновременно дорога рассматривается какъ элементъ нового маршрута между Китаемъ и Европой и какъ конкурентъ Транскаспійскому коридору, уже позволяющему китайскимъ грузамъ идти на западъ въ обходъ Россіи.
Стоимость пока офиціально не определена. Но порядокъ цифръ понятенъ. По аналогіи съ горной линіей Кызыл—Курагино эксперты называютъ для россійского участка примерно 1,5–2,2 трлнъ рублей. Именно поэтому главный вопросъ долженъ звучать: кто понесетъ капитальные риски, если дорога будетъ построена? Где китайское софинансированіе? Где долгосрочные гарантіи грузопотока? Где обязательства китайскихъ грузоотправителей? Где публичный расчетъ срока окупаемости? Пока этихъ ответовъ нѣтъ.
Особенно странно это выглядитъ на фоне того, какъ самъ Китай строитъ собственную транспортную архитектуру. Желѣзная дорога Китай—Киргизія—Узбекистанъ стоимостью около $4,7–6 млрдъ уже создаетъ еще одинъ коридоръ изъ КНРъ въ Цѣнтральную Азію и далее на западъ. Половина финансированія киргизского участка должна обеспечиваться кредитами китайскихъ финансовыхъ институтовъ, остальное — совместной проектной компаніей Китая, Киргизіи и Узбекистана. То ѣсть тамъ Пекинъ не ждетъ, пока иностранный партнеръ за собственные деньги построитъ китайской торговле удобный путь: Китай участвуетъ капиталомъ, кредитованіемъ, подрядомъ и получаетъ вліяніе на инфраструктуру. Россія же пока обсуждаетъ варіантъ, при которомъ дорогостоящую горную магистраль предстоитъ прежде всего оправдывать россійскимъ экспортомъ угля и надеждой вѣрнуть часть китайско-европейского транзита.
Но транспортная магистраль — лишь продолженіе модели, которая уже проявилась въ энергетике. Газопроводъ «Сила Сибири» действительно далъ Россіи новый рынокъ. Въ 2025 году по трубопроводу было поставлено 38,8 млрдъ кубометровъ газа — больше, чемъ Россія поставила трубопроводного газа европейскимъ странамъ дальнего зарубежья вместе съ Турціей. Россійскіе инвестиціи въ восточную газовую инфраструктуру первоначально оценивались примерно въ $55 млрдъ. Только самъ трубопроводъ позднее оценивался «Газпромом» примерно въ 1,1 трлнъ рублей, обустройство Чаяндинского мѣсторожденія — еще въ 450 млрдъ, Амурскій ГПЗъ — примерно въ 950 млрдъ рублей. Государство при этомъ предоставило проекту исключительные налоговые условія: для ряда мѣсторожденій, связанныхъ съ поставками по «Силе Сибири», предусматривалось обнуленіе НДПИ на первые 15 лѣтъ разработки, а для ряда объектовъ — нулевая ставка налога на имущество до 2035 года. То ѣсть Россія не просто проложила трубу къ китайской границе — она сознательно снизила налоговую нагрузку на огромную инфраструктурную систему, чтобы проектъ состоялся.
Что получилъ покупатель? Долгосрочный гарантированный источникъ газа по цѣне, которая ниже европейской. Самъ контрактъ коммерчески закрытъ, но россійскіе макроэкономическіе прогнозы позволяютъ оценивать порядокъ цѣнъ. Минэкономразвитія прогнозировало среднюю цѣну россійского газа для Китая въ 2025 году примерно въ $261 за тысячу кубометровъ, тогда какъ для остальныхъ потребителей дальнего зарубежья безъ учета Китая — около $340. Китайскій рынокъ оплачиваетъ россійскій газъ заметно дешевле европейского, а огромная инфраструктура физически привязана къ одному крупному покупателю. Экономисты называютъ такую ситуацію рискомъ монопсоніи: продавецъ зависитъ отъ покупателя значительно сильнее, чемъ покупатель отъ продавца.
Именно здесь находится главный изъянъ россійской модели «поворота на Восток». Китай занимаетъ примерно 27% россійского экспорта и около 36% россійского импорта. Для Россіи это системообразующій партнеръ. Но вѣсь россійско-китайскій товарооборотъ 2025 года — около $228 млрдъ — составляетъ лишь примерно 3,6% совокупной внешней торговли самого Китая. Зависимость поэтому принципіально несимметрична. Потеря китайского рынка для Россіи стала бы макроэкономическимъ потрясеніемъ. Сокращеніе торговли съ Россіей для Китая было бы серьезнымъ, но управляемымъ измененіемъ одного направленія во внешнеторговой системе объемомъ более $6 трлнъ.
Не мѣнее показательна структура обмена. Китай получаетъ изъ Россіи прежде всего энергоносители, руды, металлы и другое сырье. Россія закупаетъ китайскіе автомобили, промышленное оборудованіе, электронику, машины и комплектующіе. Только минеральное топливо въ 2025 году обеспечило около $78 млрдъ изъ примерно $124 млрдъ китайского импорта изъ Россіи — почти две трети. Это не означаетъ, что торговля невыгодна: Россіи нужны машины и оборудованіе, Китаю — ресурсы. Но подобная структура фиксируетъ роли сторонъ. Китай продаетъ продукцію более высокихъ переделовъ и тѣхнологіи массового производства; Россія остается преимущественно поставщикомъ сырья и продуктовъ первичной переработки.
Особенно жестко эта асимметрія проявилась после введенія западныхъ санкцій. Даже китайскіе банки, несмотря на политическую риторику Пекина, неоднократно ограничивали работу съ россійскими компаніями из-за опасеній вторичныхъ санкцій. Россійскому бизнесу приходилось проводить платежи черезъ посредниковъ въ третьихъ странахъ, платить дополнительные комиссіи и мириться съ задержками. Въ 2025 году «Норникель» публично сообщалъ, что проблемы съ китайскими банковскими расчетами сохранялись даже после встречь на высшемъ уровне. Это и ѣсть реальная іерархія интересовъ: доступъ китайскихъ банковъ къ глобальной долларовой и европейской финансовой системе для Пекина важнее того, чтобы россійскій партнеръ чувствовалъ себя комфортно.
Еще нагляднее исторія бѣспилотныхъ тѣхнологій. Китайская промышленность фактически стала одной изъ важнейшихъ мировыхъ производственныхъ базъ для дроновъ и ихъ компонентовъ, которые затемъ используются въ военной сфере. При этомъ КНРъ офиціально вооружаетъ одновременно россійскую и украинскую арміи. Такъ, Financial Times въ январе 2026 года описывала ситуацію, когда россійскіе и украинскіе производители закупаютъ компоненты у однихъ и тѣхъ же китайскихъ предпріятій, а поставщики даже разводятъ дѣлегаціи покупателей по времени, чтобы они не встретились на заводе. Украинскіе производители оценивали зависимость простыхъ FPV-дроновъ отъ китайскихъ компонентовъ примерно въ 85%.
Ѣсть и более жесткіе свидетельства. Расследованіе The Insider и Nordsint въ 2026 году утверждало, что некоторые китайскіе поставщики критическихъ компонентовъ для россійскихъ бѣспилотниковъ после ужесточенія экспортныхъ ограниченій поднимали цѣны для связанныхъ съ Россіей покупателей въ два-три раза. Экономическій механизмъ совершенно понятенъ: если покупатель оказался отрезанъ отъ альтернативныхъ поставщиковъ, посредникъ получаетъ возможность повышать цѣну. Это не «предательство союзника». Это рынокъ — только рынокъ, на которомъ Россія сама позволила сформироваться критической зависимости отъ одного внешнего производственного цѣнтра.
Поэтому ссылки на БРИКСъ и ШОСъ мало что объясняютъ. Шанхайская организація сотрудничества сама офиціально подчеркиваетъ, что не является военнымъ блокомъ и не имеетъ структуры союза коллективной обороны. БРИКСъ темъ более не представляетъ собой военно-политическій союзъ съ обязанностью членовъ жертвовать собственными экономическими интересами другъ ради друга. Китай никогда такихъ обязательствъ на себя не бралъ. Ожидать отъ Пекина поведенія союзника только потому, что россійская политическая риторика годами называла отношенія «стратегическими», — значитъ подменять международные договоры собственными ожиданіями.
Государства не строятъ долгосрочную политику на благодарности. Китай этого никогда не скрывалъ. Его стратегія последовательна: диверсифицировать источники сырья, диверсифицировать транспортные коридоры, получать энергію на максимально выгодныхъ условіяхъ, сохранять доступъ къ западнымъ рынкамъ и финансовой системе, развивать собственную промышленность и не брать на себя обязательствъ, не дающихъ Китаю прямой выгоды. Пекинъ действуетъ раціонально. Вопросы слѣдуетъ адресовать не ему.
Почему Россія соглашается строить инфраструктуру, критически завязанную на единственного покупателя, не добиваясь сопоставимого участія этого покупателя въ капитальныхъ затратахъ? Почему цѣна экспортируемого сырья остается коммерческой тайной, тогда какъ налоговые льготы и инфраструктурные расходы несетъ россійская экономика? Почему новый желѣзнодорожный коридоръ на трилліоны рублей вообще обсуждается до появленія публичной модели грузопотока, окупаемости и китайского софинансированія?
Китай Россіи не врагъ. Более того, въ нынешнихъ условіяхъ онъ является важнейшимъ экономическимъ партнеромъ, безъ которого россійская экономика столкнулась бы съ огромными проблемами. Но именно поэтому отношенія съ нимъ требуютъ предельного экономического прагматизма.
Если Пекину нужна новая дорога — пусть участвуетъ въ ее финансированіи. Если нуженъ новый газопроводъ — должны быть жесткіе гарантіи объемовъ и цѣны. Если Россія открываетъ рынокъ для китайской промышленной продукціи — она вправе требовать локализаціи производства, передачи тѣхнологій и взаимного доступа на китайскій рынокъ.