Россия – Китай: как партнерство превращается в технологическую зависимость
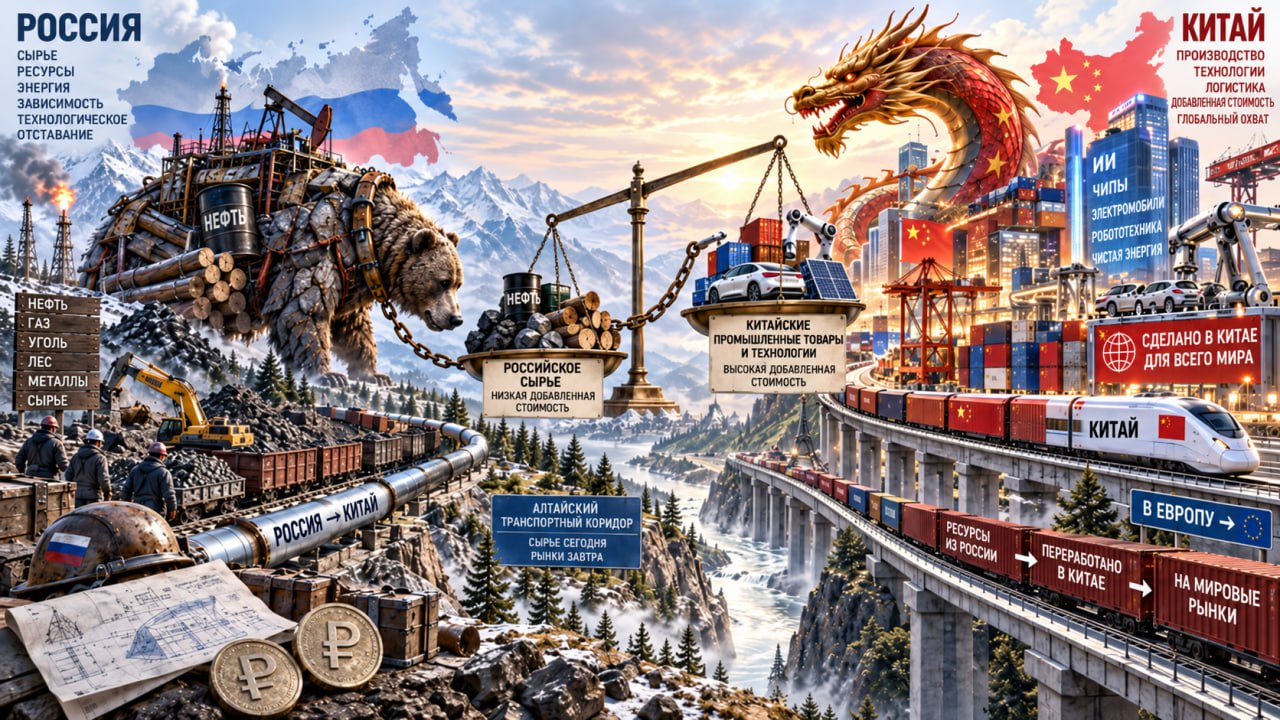
Российско-китайские отношения принято описывать набором почти сакральных формул: стратегическое партнерство, беспрецедентно высокий уровень взаимодействия, общность взглядов на многополярный мир. Но экономика устроена значительно прозаичнее дипломатического протокола. Она измеряет дружбу не количеством совместных деклараций, а ценой газа, условиями кредита, распределением капитальных затрат, доступом к технологиям и тем, кто оплачивает инфраструктуру. И если посмотреть на российско-китайское сотрудничество именно под этим углом, картина становится куда менее торжественной.
Свежий пример — реанимация проекта Трансалтайской железнодорожной магистрали. Российское правительство обсуждает новый железнодорожный выход в Китай через Горный Алтай. Рассматриваются четыре варианта трассы длиной от 825 до 1123 километров, из которых около 228 километров должны пройти по территории Китая. Когда идею изучали раньше, предполагалось перевозить до 30 млн тонн грузов в год, прежде всего уголь из Кузбасса, Хакасии и Новосибирской области. Одновременно дорога рассматривается как элемент нового маршрута между Китаем и Европой и как конкурент Транскаспийскому коридору, уже позволяющему китайским грузам идти на запад в обход России.
Стоимость пока официально не определена. Но порядок цифр понятен. По аналогии с горной линией Кызыл—Курагино эксперты называют для российского участка примерно 1,5–2,2 трлн рублей. Именно поэтому главный вопрос должен звучать: кто понесет капитальные риски, если дорога будет построена? Где китайское софинансирование? Где долгосрочные гарантии грузопотока? Где обязательства китайских грузоотправителей? Где публичный расчет срока окупаемости? Пока этих ответов нет.
Особенно странно это выглядит на фоне того, как сам Китай строит собственную транспортную архитектуру. Железная дорога Китай—Киргизия—Узбекистан стоимостью около $4,7–6 млрд уже создает еще один коридор из КНР в Центральную Азию и далее на запад. Половина финансирования киргизского участка должна обеспечиваться кредитами китайских финансовых институтов, остальное — совместной проектной компанией Китая, Киргизии и Узбекистана. То есть там Пекин не ждет, пока иностранный партнер за собственные деньги построит китайской торговле удобный путь: Китай участвует капиталом, кредитованием, подрядом и получает влияние на инфраструктуру. Россия же пока обсуждает вариант, при котором дорогостоящую горную магистраль предстоит прежде всего оправдывать российским экспортом угля и надеждой вернуть часть китайско-европейского транзита.
Но транспортная магистраль — лишь продолжение модели, которая уже проявилась в энергетике. Газопровод «Сила Сибири» действительно дал России новый рынок. В 2025 году по трубопроводу было поставлено 38,8 млрд кубометров газа — больше, чем Россия поставила трубопроводного газа европейским странам дальнего зарубежья вместе с Турцией. Российские инвестиции в восточную газовую инфраструктуру первоначально оценивались примерно в $55 млрд. Только сам трубопровод позднее оценивался «Газпромом» примерно в 1,1 трлн рублей, обустройство Чаяндинского месторождения — еще в 450 млрд, Амурский ГПЗ — примерно в 950 млрд рублей. Государство при этом предоставило проекту исключительные налоговые условия: для ряда месторождений, связанных с поставками по «Силе Сибири», предусматривалось обнуление НДПИ на первые 15 лет разработки, а для ряда объектов — нулевая ставка налога на имущество до 2035 года. То есть Россия не просто проложила трубу к китайской границе — она сознательно снизила налоговую нагрузку на огромную инфраструктурную систему, чтобы проект состоялся.
Что получил покупатель? Долгосрочный гарантированный источник газа по цене, которая ниже европейской. Сам контракт коммерчески закрыт, но российские макроэкономические прогнозы позволяют оценивать порядок цен. Минэкономразвития прогнозировало среднюю цену российского газа для Китая в 2025 году примерно в $261 за тысячу кубометров, тогда как для остальных потребителей дальнего зарубежья без учета Китая — около $340. Китайский рынок оплачивает российский газ заметно дешевле европейского, а огромная инфраструктура физически привязана к одному крупному покупателю. Экономисты называют такую ситуацию риском монопсонии: продавец зависит от покупателя значительно сильнее, чем покупатель от продавца.
Именно здесь находится главный изъян российской модели «поворота на Восток». Китай занимает примерно 27% российского экспорта и около 36% российского импорта. Для России это системообразующий партнер. Но весь российско-китайский товарооборот 2025 года — около $228 млрд — составляет лишь примерно 3,6% совокупной внешней торговли самого Китая. Зависимость поэтому принципиально несимметрична. Потеря китайского рынка для России стала бы макроэкономическим потрясением. Сокращение торговли с Россией для Китая было бы серьезным, но управляемым изменением одного направления во внешнеторговой системе объемом более $6 трлн.
Не менее показательна структура обмена. Китай получает из России прежде всего энергоносители, руды, металлы и другое сырье. Россия закупает китайские автомобили, промышленное оборудование, электронику, машины и комплектующие. Только минеральное топливо в 2025 году обеспечило около $78 млрд из примерно $124 млрд китайского импорта из России — почти две трети. Это не означает, что торговля невыгодна: России нужны машины и оборудование, Китаю — ресурсы. Но подобная структура фиксирует роли сторон. Китай продает продукцию более высоких переделов и технологии массового производства; Россия остается преимущественно поставщиком сырья и продуктов первичной переработки.
Особенно жестко эта асимметрия проявилась после введения западных санкций. Даже китайские банки, несмотря на политическую риторику Пекина, неоднократно ограничивали работу с российскими компаниями из-за опасений вторичных санкций. Российскому бизнесу приходилось проводить платежи через посредников в третьих странах, платить дополнительные комиссии и мириться с задержками. В 2025 году «Норникель» публично сообщал, что проблемы с китайскими банковскими расчетами сохранялись даже после встреч на высшем уровне. Это и есть реальная иерархия интересов: доступ китайских банков к глобальной долларовой и европейской финансовой системе для Пекина важнее того, чтобы российский партнер чувствовал себя комфортно.
Еще нагляднее история беспилотных технологий. Китайская промышленность фактически стала одной из важнейших мировых производственных баз для дронов и их компонентов, которые затем используются в военной сфере. При этом КНР официально вооружает одновременно российскую и украинскую армии. Так, Financial Times в январе 2026 года описывала ситуацию, когда российские и украинские производители закупают компоненты у одних и тех же китайских предприятий, а поставщики даже разводят делегации покупателей по времени, чтобы они не встретились на заводе. Украинские производители оценивали зависимость простых FPV-дронов от китайских компонентов примерно в 85%.
Есть и более жесткие свидетельства. Расследование The Insider и Nordsint в 2026 году утверждало, что некоторые китайские поставщики критических компонентов для российских беспилотников после ужесточения экспортных ограничений поднимали цены для связанных с Россией покупателей в два-три раза. Экономический механизм совершенно понятен: если покупатель оказался отрезан от альтернативных поставщиков, посредник получает возможность повышать цену. Это не «предательство союзника». Это рынок — только рынок, на котором Россия сама позволила сформироваться критической зависимости от одного внешнего производственного центра.
Поэтому ссылки на БРИКС и ШОС мало что объясняют. Шанхайская организация сотрудничества сама официально подчеркивает, что не является военным блоком и не имеет структуры союза коллективной обороны. БРИКС тем более не представляет собой военно-политический союз с обязанностью членов жертвовать собственными экономическими интересами друг ради друга. Китай никогда таких обязательств на себя не брал. Ожидать от Пекина поведения союзника только потому, что российская политическая риторика годами называла отношения «стратегическими», — значит подменять международные договоры собственными ожиданиями.
Государства не строят долгосрочную политику на благодарности. Китай этого никогда не скрывал. Его стратегия последовательна: диверсифицировать источники сырья, диверсифицировать транспортные коридоры, получать энергию на максимально выгодных условиях, сохранять доступ к западным рынкам и финансовой системе, развивать собственную промышленность и не брать на себя обязательств, не дающих Китаю прямой выгоды. Пекин действует рационально. Вопросы следует адресовать не ему.
Почему Россия соглашается строить инфраструктуру, критически завязанную на единственного покупателя, не добиваясь сопоставимого участия этого покупателя в капитальных затратах? Почему цена экспортируемого сырья остается коммерческой тайной, тогда как налоговые льготы и инфраструктурные расходы несет российская экономика? Почему новый железнодорожный коридор на триллионы рублей вообще обсуждается до появления публичной модели грузопотока, окупаемости и китайского софинансирования?
Китай России не враг. Более того, в нынешних условиях он является важнейшим экономическим партнером, без которого российская экономика столкнулась бы с огромными проблемами. Но именно поэтому отношения с ним требуют предельного экономического прагматизма.
Если Пекину нужна новая дорога — пусть участвует в ее финансировании. Если нужен новый газопровод — должны быть жесткие гарантии объемов и цены. Если Россия открывает рынок для китайской промышленной продукции — она вправе требовать локализации производства, передачи технологий и взаимного доступа на китайский рынок.